
你的位置:九游会(中国区)集团官方网站 > 新闻动态 > J9九游会中国占发售股份29.25%-九游会(中国区)集团官方网站
发布日期:2026-11-20 04:02 点击次数:108
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面J9九游会中国,助您挖掘后劲主题契机!
拨康视云的案例标明,刊行要领的超越往往在上市之前便已埋下。本篇以它为参照,将可用于筛查同类新股的信号归纳为两类:招股阶段即可得到的前置信号,以及配售效果公告讦布后用于核验的后置信号。两类信号调解使用,能够在打新要领粉饰大部分雷同拨康视云的可疑神志。
前置信号:招股阶段的排查清单
1.公司体量与刊行范围
公司范围与风险之间存在的联系,不错从两个角度理会。其一,体量较小的公司往往业务、基本面相对薄弱,机构投资者的怜惜度较低;其二,小体量意味着资金撬动资本低,股价更容易被资金操作。因此,小体量刊行本人即是需要寄望的起初。拨康视云募资6.12亿港元,属于这一范围。
2.承销商数目、质料与平均承销范围
其一,保荐东谈主天禀。保荐东谈主是否为摩根士丹利、高盛等海外大行,以及中金、中信、华泰等头部中资机构?此类主流投行在神志筛选与风控上步调更严;若保荐东谈主不在主流机构之列,则需进步警惕。
其二,承销商名单组成。若名单以市集着名度有限的边际小券商为主,仅有一两家着名机构、致使一家都莫得,则需高度警惕。
其三,平均承销范围,推测方法为募资额除以承销商数目。若小体量神志引入十余家承销商,每家对等分管宽敞不及三千万港元,则属于典型的充数刊行。判断步调并非承销商数目的多寡,而是承销商数目与募资范围是否匹配:大体量神志由十余家承销商分管数亿港元以上范围,每家分管可达数亿港元;小体量神志若相同摊出十余家承销商,分管范围势必被稀释至超越低位,两者性质透澈不同。
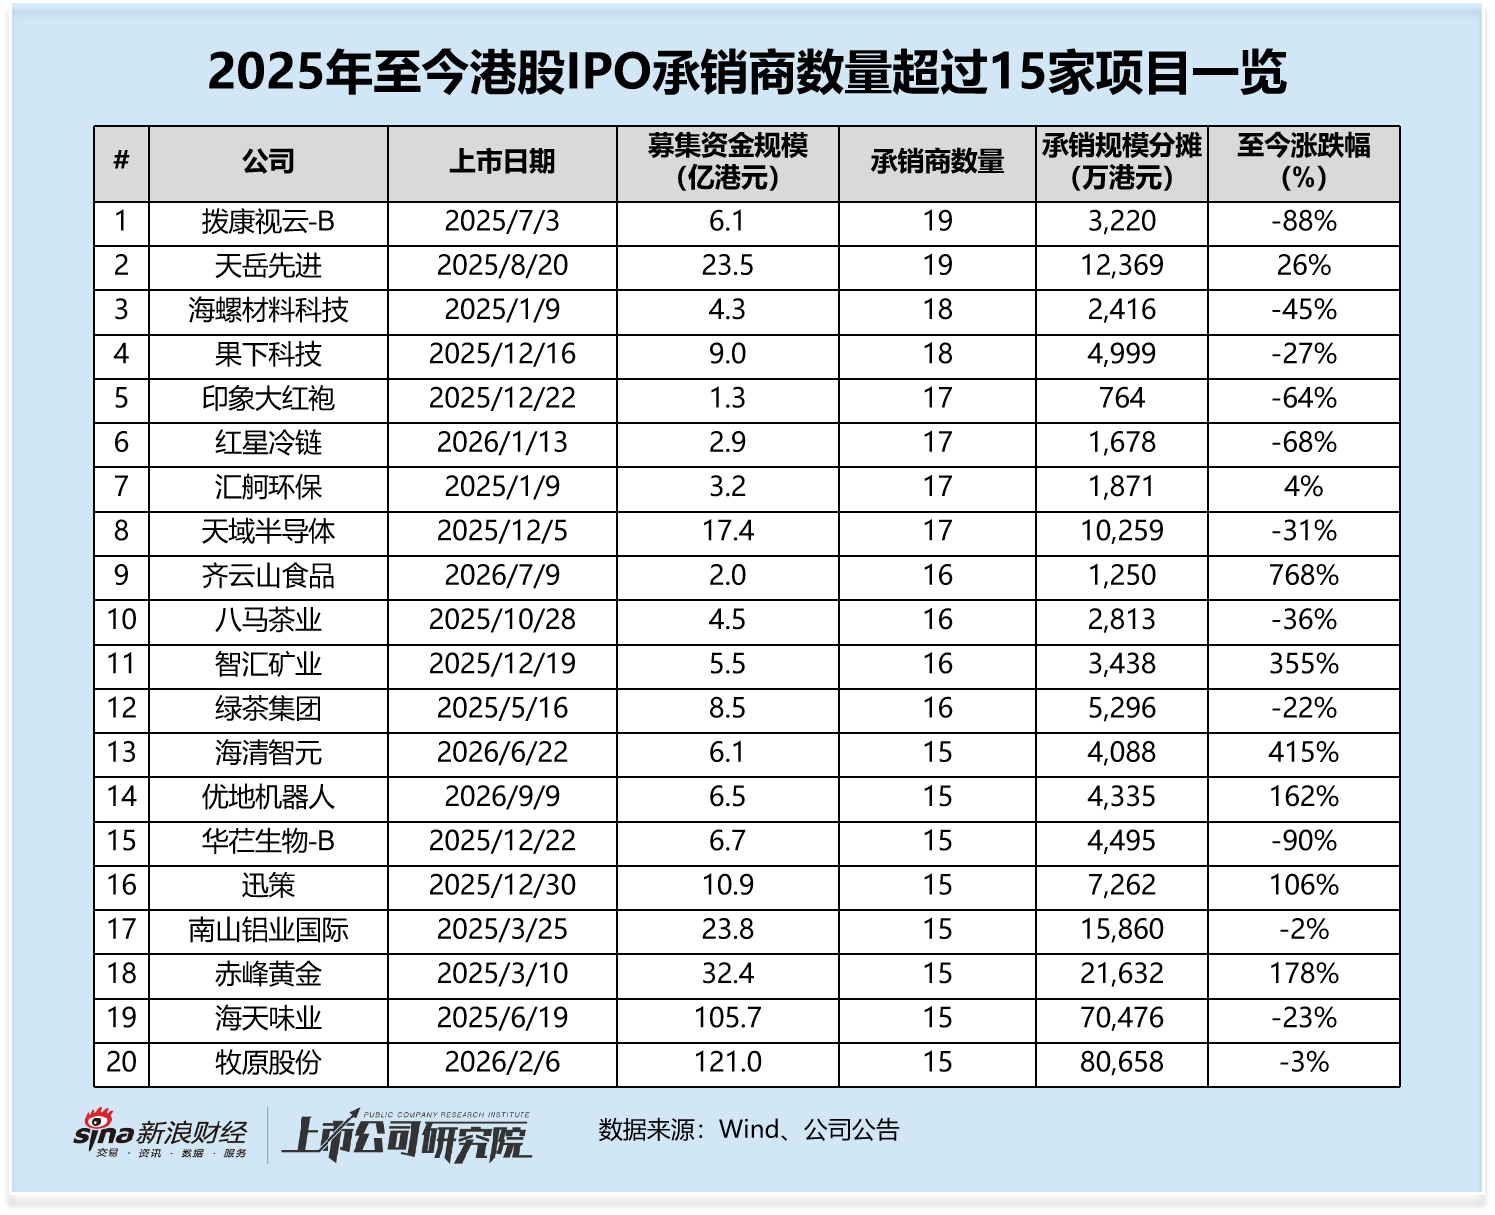
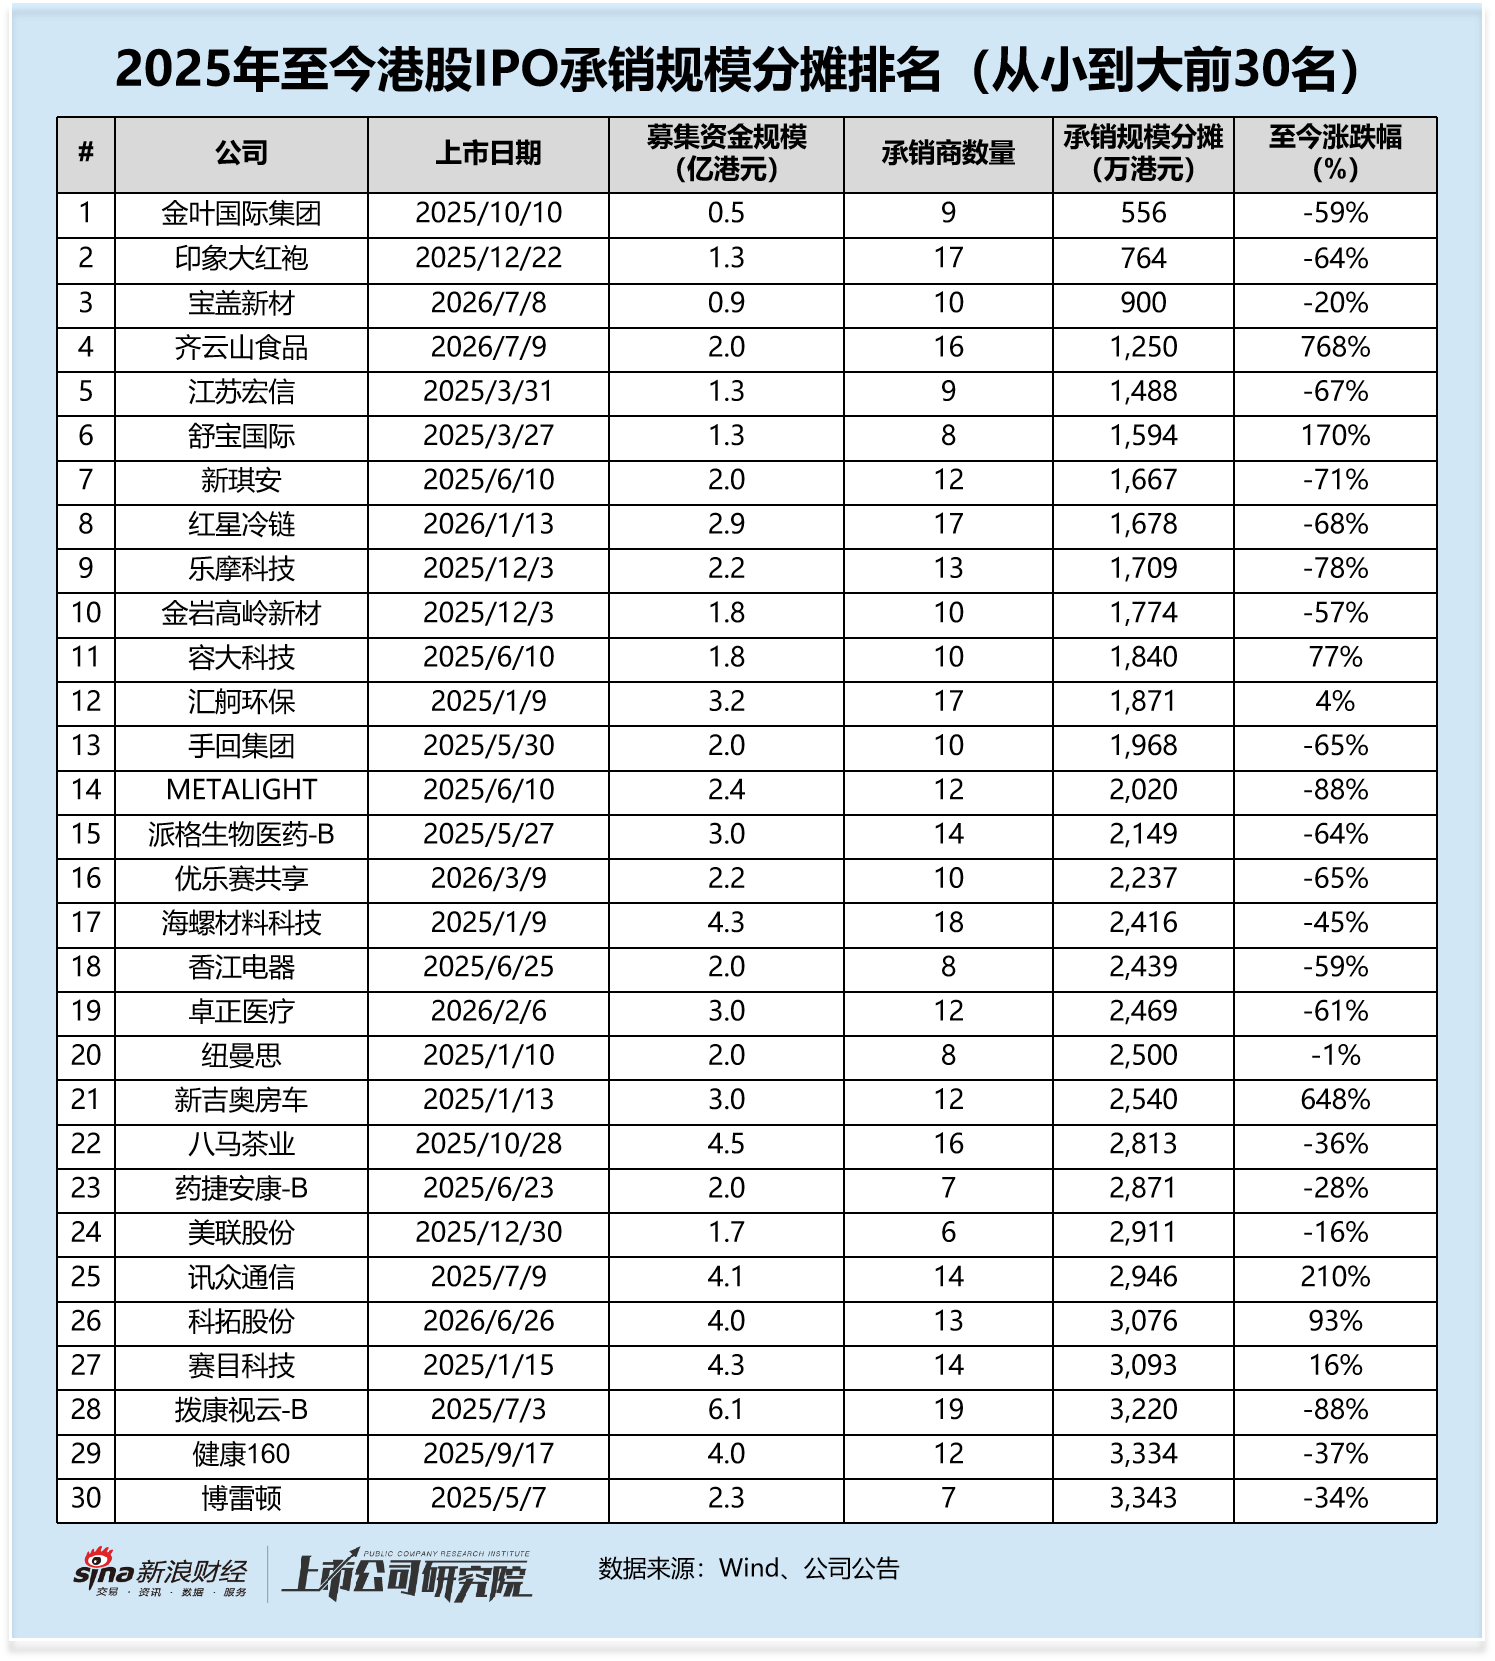
如下列示了2025年于今港股IPO中承销商数目跳动15家(含)的神志,以及分管承销范围最低的30家(从小到大排序)。从承销商数目与分管承销范围两个维度交叉不雅察,这类神志上市之后的涨跌幅呈现出显耀的南北极分化:大批大幅下落,少数超越暴涨,或技艺经验无基本面撑握的暴涨暴跌——超越涨幅与超越跌幅,都值得警惕。
3.基石投资者结构
基石投资者是上市前锁定握股的机构,是判断机构招供度的直不雅信号。一个可供参考的步调谜底是“541结构”:基石投资者50%、海外配售(不含基石)40%、公开采售10%。优质神志往往有多家市集着名、布景塌实、与业务协同的基石。
若基石占比显着偏低、名单单薄、布景偏弱,则属于需要警惕的信号。举例,拨康视云基石共计认购约1.79亿港元,占发售股份29.25%,显着低于50%的参考线,撑握力度有限。
4.回拨机制的采选
2025年8月新规落地后,老例企业(不含18C)可在机制A和机制B之间二选一。机制A保留了传统路线式回拨逻辑——公开采售认购越火爆,回拨至公开采售的比例越高。机制B则透澈取消回拨,刊行东谈主预先设定公开采售的固定比例,不再随认购倍数放大。
机制的采选本人便是一个信号。新规之下,刊行东谈主本可解放采选,但市集履行中跳动绝大大批刊行东谈主采选了机制B,仅天岳先进和奥克斯电气两单神志采选机制A。主动选用机制A,往往示意其在前期路演摸底阶段,机构投资者需求反映并不睬思——刊行东谈主但愿通过回拨机制,把更多股份从机构端滚动到散户端消化。采选机制B则违犯,标明刊行东谈主对海外配售端的认购有一定的信心,不需要依赖回拨来诊疗分派。
此外,收尾现在,采选机制B的刊行东谈主沿途采选运行公开采售股份:海外配售股份为1:9。要是后续神志领受运行公开采售股份占比高于10%,本人即需怜惜——公开采售占比更高,意味着散户端需要邻接的份额更多,机构端的认购意愿可能不及。
5.绿鞋机制建树
招股文献中是否安排逾额配售采选权(绿鞋),需要分辨两个层面:一是招股阶段运行即不建树,二是招股时宣称具备绿鞋、但配售效果公告中未授出。两者性质不同,前者在招股阶段即可判断,后者需待配售公告讦布后才智核验,属后置信号,后文另行伸开。
先谈论运行不建树的情形。绿鞋的运作时势与机构需求深度绑定:承销团向老鼓励、基石投资者借入股份,先行配给海外配售投资东谈主,上市后视市集发达决定是否诈欺逾额配售。若公司和承销团在提前摸底阶段已预判机构需求不及,绿鞋或者率无法诈欺,与其保留一个无法落地的选项,不如径直毁灭。因此,招股阶段不设绿鞋,往往是机构需求不及的提前表现。拨康视云恰是如斯——高波动、机构认购不及,招股阶段径直未设绿鞋。
这里需要摒除一类例外:部分中袖珍A to H神志,出于上市首日纳入港股通的安排考量,不建树绿鞋有沉寂于机构需求的合理原因,不宜浅近归入风险信号。除这类标的外,其余小盘高风险新股若无合理事理不建树绿鞋,即可划入风险不雅察池。
后置信号:配售效果公告中交叉考据
前置信号完成第一轮筛选后,配售效果公告提供了第二层核验依据。
1.海外配售与公开采售认购倍数
领先,海外配售倍数是否落入风险区间。在此,咱们采选1.5倍动作不雅察阈值。海外配售的日常认购水位往往在数倍以上,1.5倍仅略高于足额认购线,本人也曾处于偏低水平。更勤苦的是,机构下单存在虚报空间——只须下单金额不跳动自身钞票处理范围,即可先行申诉较高范围,账面申诉与执行中意获配的金额之间存在系统性差距。因此,当账面倍数只好1.5倍致使更低时,剔除虚报水分后,真确机构需求很可能也曾不及额。
如下列示了2025年于今港股IPO中海外配售倍数在1.5倍隔壁及以下的神志,他们在公开认购倍数、最终公开认购股份与海外配售股份比例、于今涨跌幅等角度,都存在一些超越信号。
其次,海外配售与公开采售倍数的分离经过。若海外配售认购倍数偏低,而公开采售却超购数至数百倍致使数千倍,两头分离越大,公开采售端的超购数字确凿度越低。机构和散户酿成显着分化的神志,需要重心谛视。
2.公开采售和海外配售的最终比例
如前文所述,机制B本不应发生回拨,若最终公开采售占比高于运行设定的10%,即组成对海外配售倍数的反向考据:机构端认购数据存在水分、真确需求不及,股份才需要回拨至公开采售端消化。
这一逻辑相同适用于新规之前的神志。旧律例下,回拨的触发链条一致:海外配售不及额、公开采售超购达标,股份由机构端被迫滚动至散户端。拨康视云便是典型案例——运行香港与海外配售比例为1:9,最终诊疗为2:8,回拨的发生并非因为公开认购端需求繁荣,而是海外配售端认购不及,机构要不了的股份被迫滚动给散户。
3.绿鞋授出情况
这一信号针对招股阶段宣称建树绿鞋、而配售效果公告却未授出逾额配售采选权的情形。有绿鞋选项而未授出,本色上是对海外配售认购数据的过后验伪——账面倍数若真确,逾额配售理当能够落地;未能落地,讲解真确需求连撑握绿鞋运作的基础都不够。
案例考据:铜师父与都云山食物,信号逐项拆解
以下以铜师父、都云山食物两个新规神志为例,将前述前置与后置信号逐项对照。
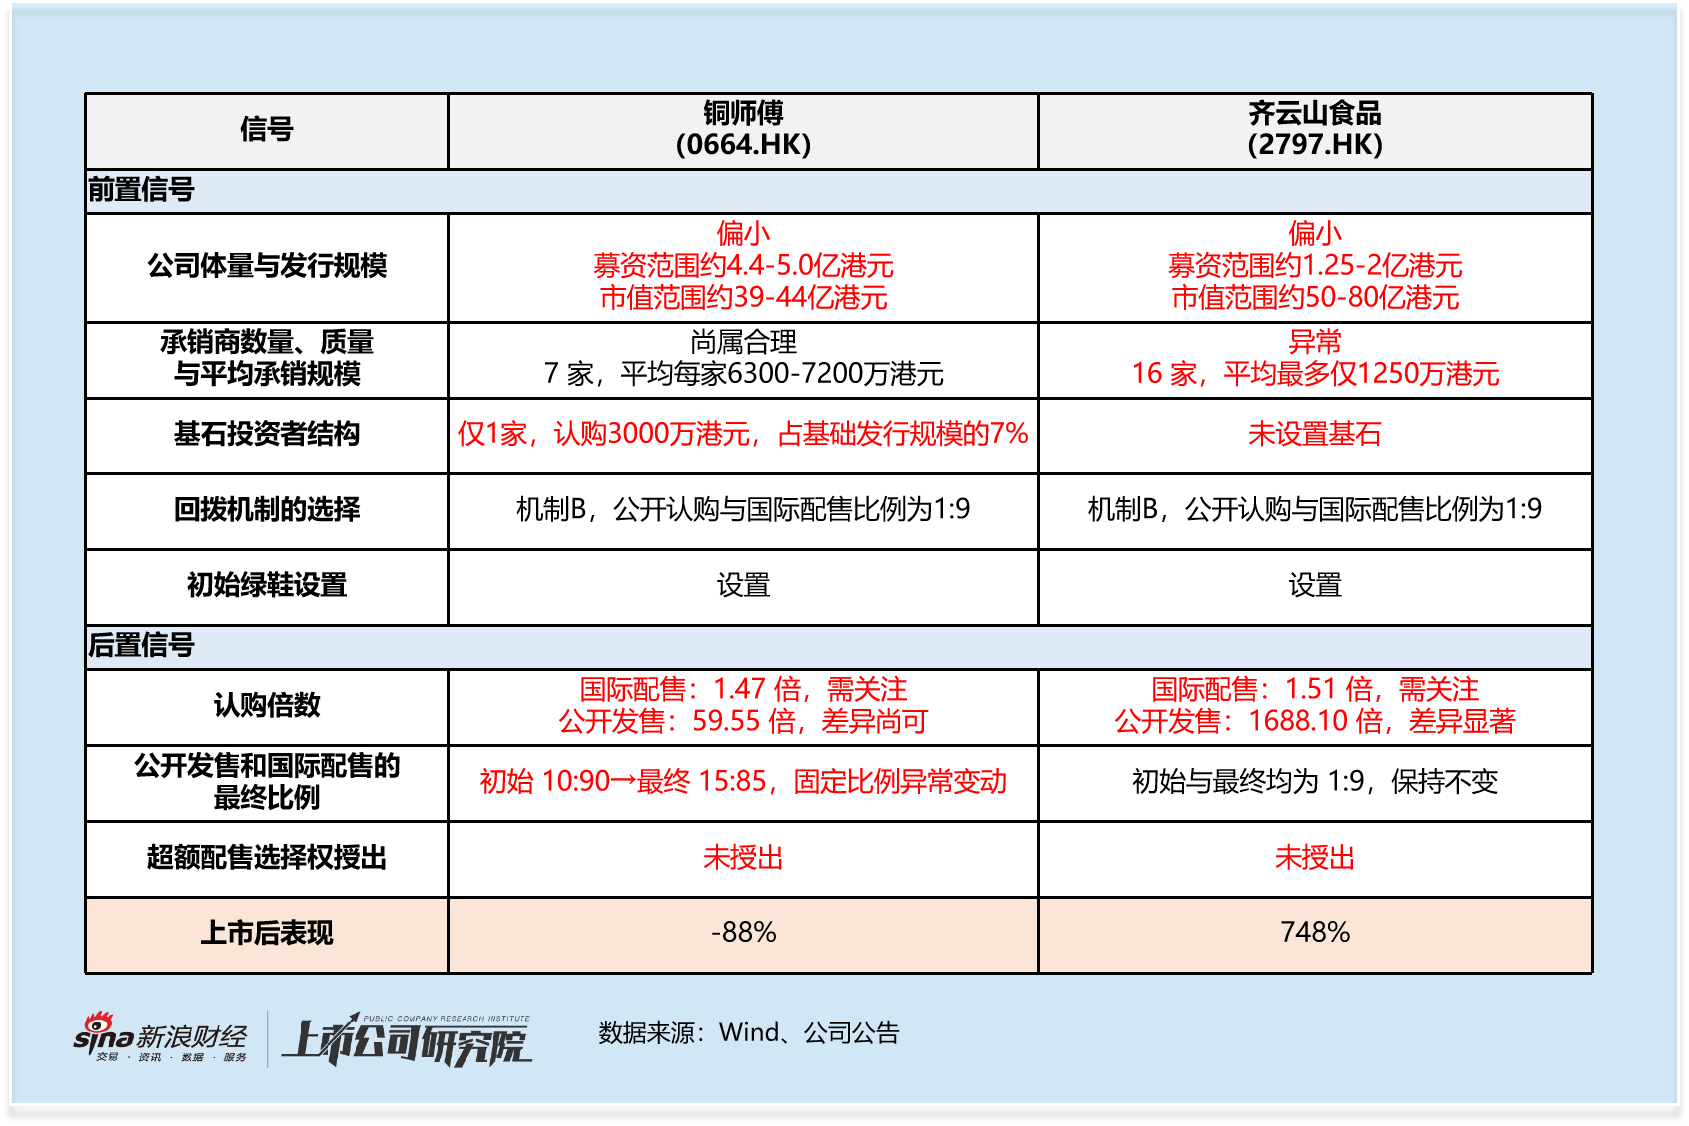
两个案例从各自角度印证了上述信号的合感性。就前置信号而言,两案体量与刊行范围均偏小;都云山食物16家承销商、平均每家最多仅1250万港元,属于典型的数目与范围错配;基石端,铜师父仅1家基石投资者、认购3000万港元、占基础刊行范围7%,都云山透澈未建树基石,均显着偏离“541结构”的参考线。
就后置信号而言,两案海外配售倍数均逼近1.5倍不雅察阈值,且绿鞋均未授出;另外,铜师父的公开采售与海外配售最终比例由运行10:90变动至15:85,机制B下固定比例发生套路回拨,反证其国配数据存在水分;都云山的比例虽保握不变,但公开采售1688.10倍与海外配售1.51倍的顶点背离,与绿鞋未授出,相同暴涌现刊行要领的超越。
值得强调的是,两者上市后的走势迥乎不同——铜师父跌近九成,都云山食物涨近7.5倍——却相同被这套信号识别为刊行要领存在超越的神志。这碰巧讲解,筛查条目捕捉的是刊行要领的结构性问题,与涨跌标的无关:不管标的最终走向哪个标的,刊行阶段的超越信号都足以组成粉饰的事理。这恰是建树这套条目的意旨场地。
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:公司不雅察J9九游会中国
Powered by 九游会(中国区)集团官方网站 @2013-2022 RSS地图 HTML地图