
你的位置:九游会(中国区)集团官方网站 > 新闻动态 > 九游会(中国区)集团官方网站监管层对此一直在核查-九游会(中国区)集团官方网站
发布日期:2026-11-20 06:15 点击次数:191
登录新浪财经APP 搜索【信披】搜检更多考评品级九游会(中国区)集团官方网站
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
拨康视云被停牌核查,仅仅香港 IPO 监管不绝收紧链条上的最新一环,而非孤独孤身一人的个案。从法则到步伐,往日一年香港市集在刊行范例的行为并不少:法则行为指向配售范例的暗藏操作,步伐校正重估了回拨机制、建簿配售与保荐东谈主职守,所在填塞明确 —— 刊行范例的透明度与合规性,正被置于监管的优先位置。
但监管的鼓励,并不料味着通盘问题皆还是管。对投资者而言,轨制在往前走,仍有一些细节值得络续不雅察:密交机制保护刊行东谈主的同期,信息差若何不再扩大;回拨机制收紧之后,18C 通谈为何仍保留老式逻辑;互联互通进一步绽开,又需要若何的前置条款。这些,是拨康视云之后仍待酬谢的问题。
监管不绝在路上:从个案核查到全市集面规范例升级
拨康视云被停牌核查,是2026年香港监管力度升级的一个缩影。
2026年3月10日至11日,香港证监会与廉政公署磋议伸开代号“Fuse”的法则行为,针对内幕交游及涉嫌退步步履进行拜访,突击搜查了14个地点,拘捕8东谈主。涉案券商ECM高管涉嫌禁受杰出400万港元行贿,向对冲基金流露多家上市公司配售奥秘信息,后者赢利约3.15亿港元。涉案机构包括中信和国泰君安的香港分支。
2026年1月底,香港证监会发函警告,直指IPO苦求激增中“保荐东谈主资源不及、尽调流于体式、要津信息缺失”,要求13家保荐东谈主限期整改,明确单东谈主同期负责活跃式样不杰出6个。5月,证监会再次突击搜查两家中资券商ECM部门,追查新股承销、配售或信息泄漏中的违法情况。全市集配售订单KYC范例也在升级,配售范例的分派、订价、信息羁系将践诺更严格的合规范例。
证监会官员在闭门会议中明确暗示,法则重心已从传统的财务作秀,转朝上市公司经管层浮滥或挪用IPO召募资金,以及在配售经过中东谈主为制造或握造无理需求这两大类步履。簿记建档和IPO分派被列为下一个主要法则重心。
步伐迭代中的新问题
密交机制扩大保护了刊行东谈主却扩大了种种投资者的信息差
秘籍递交机制的适用边界正在逐渐扩大。轨制初志在于保护前沿科技、革新研发类企业的营业布局与财务数据,幸免同行考查、透支营业价值,同期允许企业在递表初期不公开敏锐信息。
但落到投资者端,信息差是客不雅存在的。港股IPO的认购结构分为海外配售与公开辟售两头:海外配售面向机构投资者及专科投资者,公开辟售端以零卖投资者为主,亦包含部分袖珍机构。两类投资者所处的信息环境并不雷同。
在秘籍递交机制下,即就是海外配售端的机构投资者,赢得信息的门槛同样不低:密交招股书常常需要签署秘籍条约(NDA)方能查阅,部分热点式样刊行东谈主还会优先向遥远资金、活跃的对冲基金绽开。不错说,秘籍这一体式本人,就给不少投资者了解公司变成了门槛——仅仅对机构而言,这谈门槛尚可跨过。
对公开辟售端的零卖投资者与袖珍机构而言,连门槛的进口皆不存在:他们在招股书认真公开前无法战斗任何密交文献,只可等招股书在聆讯后公布,再于极短的招股窗口期内作出判断。而招股竹帛身,也并非一份易于消化、能够确乎反应公司全貌的文献,问题至少有三项。
其一,招股书存在大量惊险表述。开篇数页时时通篇是宣传性谈话,公司为阐述自身“第一”的地位,在统计口径上精挑细选,但凡能沾上AI、科技宗旨的所在皆往身上套。监管层对此一直在核查,亦在指挥改善,但这类表述无疑加多了投资者在短时候内识别公司真本质地与风险的难度。
其二,港股IPO莫得面向全市集的公开路演。机构投资者不错在秘籍阶段及招股期通过路演、一双一雷同奏凯听取经管层先容;公开辟售端的投资者则莫得这类渠谈——2026年以来,作念过公开路演的仅群核科技一家。多数情况下,零卖投资者与袖珍机构连听经管层讲一次公司的契机皆莫得,只可依靠招股文献自行消化。
其三,招股书有用期的蔓延加重了信息滞后。招股书中的财务数据有用期由6个月蔓延至12个月,趋奉招股书一年一更新的节律,投资者所能看到的财务与业务信息,可能滞后公司实践盘算相称一段时候,难以紧密跟进最新进展。
回拨机制调动:机制B堵住了旧缝隙 风险最高的18C仍然沿用路线回拨
2025年8月新规落地后,回拨机制举座收紧:刊行东谈主精深选拔机制B,固定公开辟售运行比例、不设回拨,从轨制上堵住了旧步伐下“作念高认购热度→触发高回拨”的旅途;机制A虽保留了与认购热度挂钩的回拨逻辑,但市集鲜有选拔。旧例式样的口子就此堵上,只好18C特专科技机制,仍然保留了旧步伐的回拨逻辑。
18C是港交所为特专科技公司配置的上市通谈,覆盖新一代信息时刻、先进硬件及软件、先进材料、新动力及节能环保、新食物及农业科技等边界。此类公司时时尚处早期,营业化进程与盈利出路存在较大不细目性,估值更多配置在预期之上,风险属性自然高于熏陶企业。
而正是这类高风险板块,在回拨安排上只可选拔“公开辟售认购越高、回拨越多”的路线式安排。凭据步伐,公开辟售运行占比为5%,认购倍数达到10倍以上但不杰出50倍时回拨至10%,达到50倍或以上时回拨至20%。也就是说,公开辟售端热度越高,零卖投资者获配的份额越多,机构占比相应被压缩。这与新规的调动所在变成赫然反差——调动的主义之一,本是让配售结构弘扬机构订价与筛选的功能,让海外配售投资者在刊行订价中领有更假话语权;而18C通谈上,恰正是风险更高的板块,选拔了热度越高、散户相接越多的机制。
2025年于今,港股18C式样共22家,运行配售比例均为5:95。从效果看,公开辟售认购倍数精深高企,多数式样超购逾千倍,除优地机器东谈主外,其他式样均触发还拨;海外配售倍数则分化赫然,从不及1倍到杰出50倍不等。散户热度高企、机构认购狼藉,回拨仍被精深触发,将更多份额导向公开辟售端——18C回拨机制所留的空间,在实践中得到了充分体现。
绿鞋维度提供了同样的佐证。22家式样中,6家从招股阶段起便未诞生绿鞋,另有4家诞生了绿鞋却最终未授权或仅部分授权;而这些式样的公开辟售认购倍数动辄数百倍乃至上千倍,热度并不低,回拨之后仍无法授权绿鞋。公开辟售的火爆试验的是散户端的样子,绿鞋能否授权试验的才是机构端的确实需求——两者背离,阐述公开认购端的超高热度,正巧掩盖了机构端认购不及的事实。
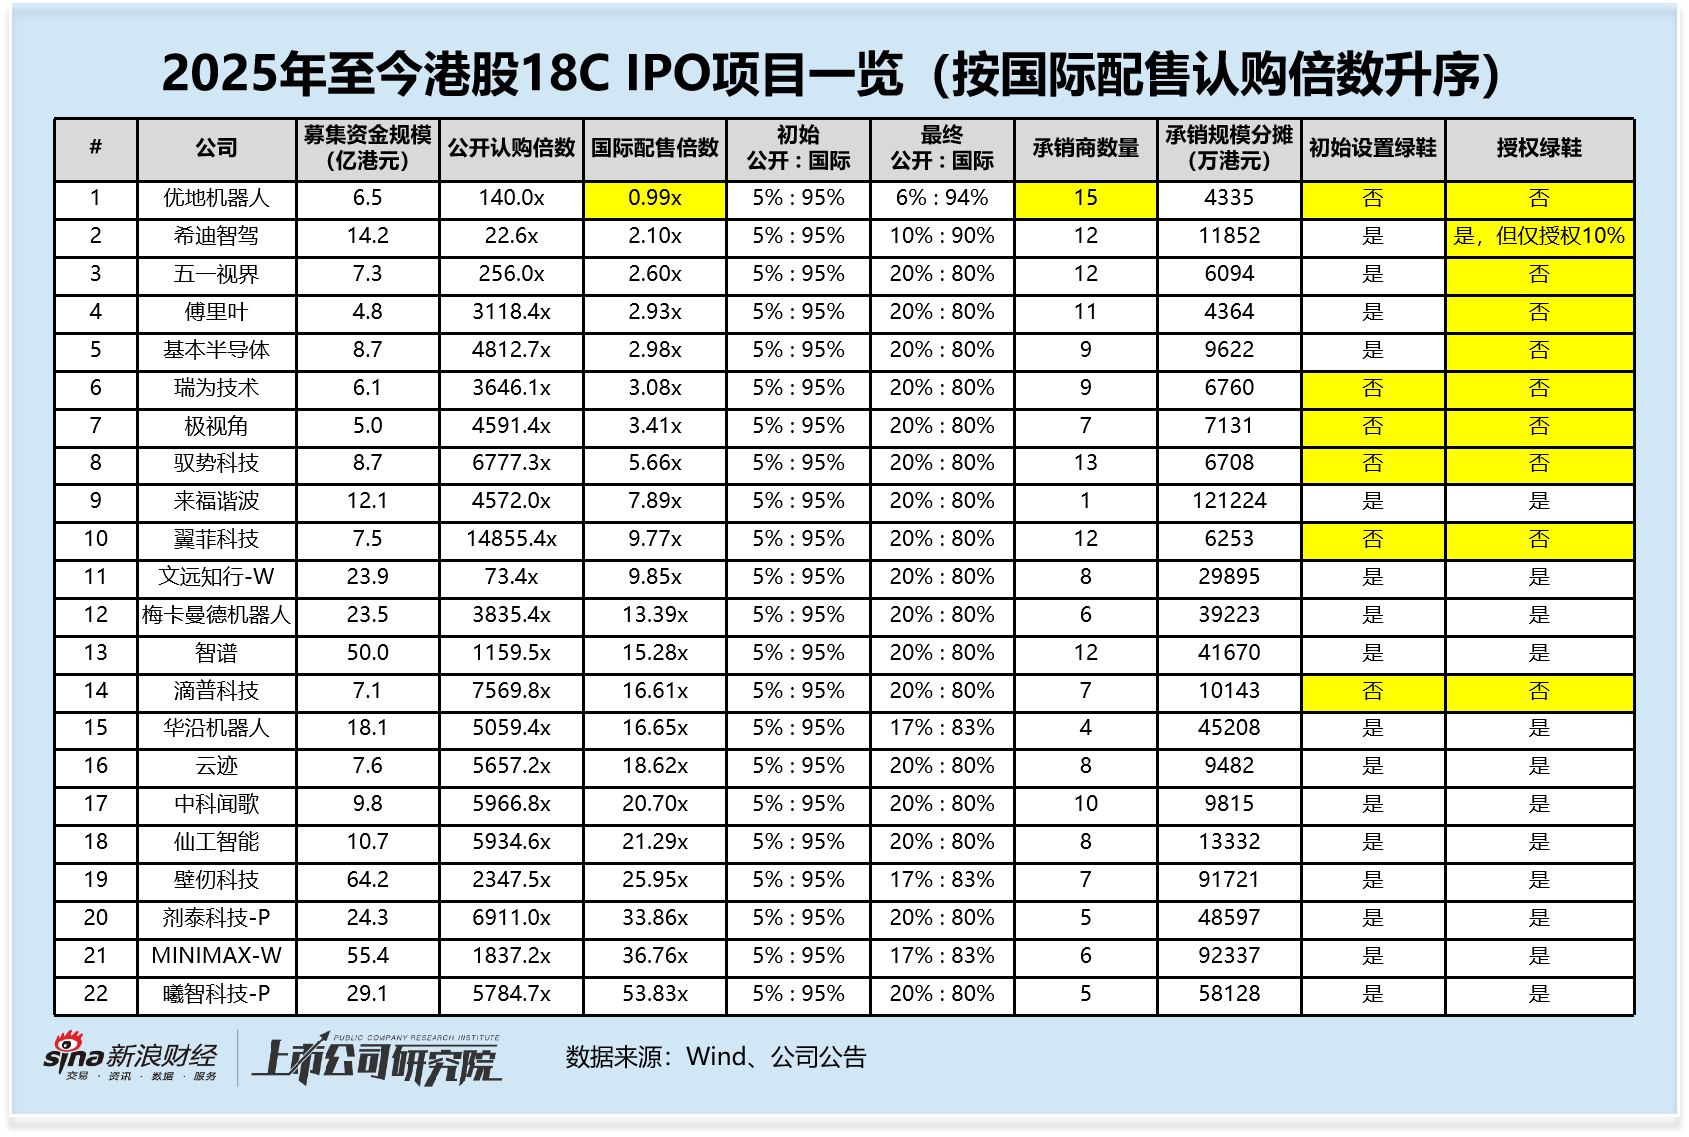
需要指出的是,18C的公开辟售回拨上限为20%,机构端至少保留80%的份额。这意味着散户实践相接的比例诚然高于机制B下的10%,但远低于旧步伐下旧例式样的顶点情况,机构端的主导地位并未被根底动摇。
不外,回拨机制的假想所在本人值得眷注:在机构对早期科创式样精深审慎的配景下,散户认购热度越高、反而获配越多,这一逻辑在轨制层面为“作念高认购热度”留住了空间。18C能否在科创赞成与散户风险保护之间找到更细巧的均衡,是调动鼓励中值得络续不雅察的细节。
港股通与“新股通”——绽开是方上前提是IPO治理先行
港股通标的扩容、打新权限放开,是市集精深眷注的策略所在,当今仍处在策略磋议层面。所在本人值得期待——更多内地资金参与港股一级市集,对流动性擢升、两地市集联动均有正向趣味。
但有一个前提无法袒护:港股市集存在部分资金影响力量,市面上已有“作念市入通”的风物。若IPO端的治理未能跟上,进一步绽开并扩大标的边界,会缩短资金作念市的资本与门槛,放大内地投资者通过港股通参与的风险。绽开的速率,应当与IPO合规治理的进程相匹配。
2026年9月11日,香港银行公会与德勤中国磋议发布《香港银行业2030》呈文,提议将互联互通框架膨胀至“新股通”,允许内地投资者参与香港IPO,同期加速将东谈主民币计价交游柜台纳入互联互通,允许内地投资者以东谈主民币买卖香港上市股份。呈文起点不错交融——扩大互联互通、安静香港离岸东谈主民币中心性位,均是永辽远位。
但正如拨康视云案例所请示:IPO的合规与治理问题厘清之前,任何扩大内地投资者参与渠谈的举措,皆需要先念念表现前置条款。一级市集的透明度与投资者保护机制,是“新股通”这类绽开能否确实保护投资者的基础。
港股市集一直在科创融资与投资者保护之间寻求均衡,监管的行为也在不绝加码。对投资者而言,既要看到市集在跨越,也要对刊行范例的细节保持知晓——拨康视云不是第一例,大要率也不会是终末一例。
 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:公司不雅察九游会(中国区)集团官方网站
Powered by 九游会(中国区)集团官方网站 @2013-2022 RSS地图 HTML地图