
你的位置:九游会(中国区)集团官方网站 > 新闻动态 > 九游会(中国区)集团官方网站新参加者难以在短期内变成灵验产能-九游会(中国区)集团官方网站
发布日期:2026-11-10 11:10 点击次数:96
电解液一季报净利润各别大,产业链位置决定盈利差距
2026 年一季度,电解液行业迎来历史性功绩爆发期。在储能需求爆发、行业供需回转的大布景下,多家主要电解液及关系材料上市公司交出亮眼收货单。
然则,看似集体狂欢的背后,隐敝着显赫的功绩分化:有的企业净利润暴涨 26 倍,有的却堕入利润下滑泥潭;有的凭借一体化布局赚得盆满钵满,有的则只可依靠投资收益遮盖报表。
这不是惟恐的短期现象,而是供需关系回转后的实时响应。在这场行业盛宴中,不同企业因为产业链位置、一体化进度、居品结构和业务布局的不同,展现出判然不同的功绩弘扬。
商场边远以为,电解液企业一季度功绩爆发的中枢原因是碳酸锂和六氟磷酸锂价钱高潮,但真切分析各家公司财报会发现,这一模糊的讲授无法讲授高达 26 倍的增速各别。
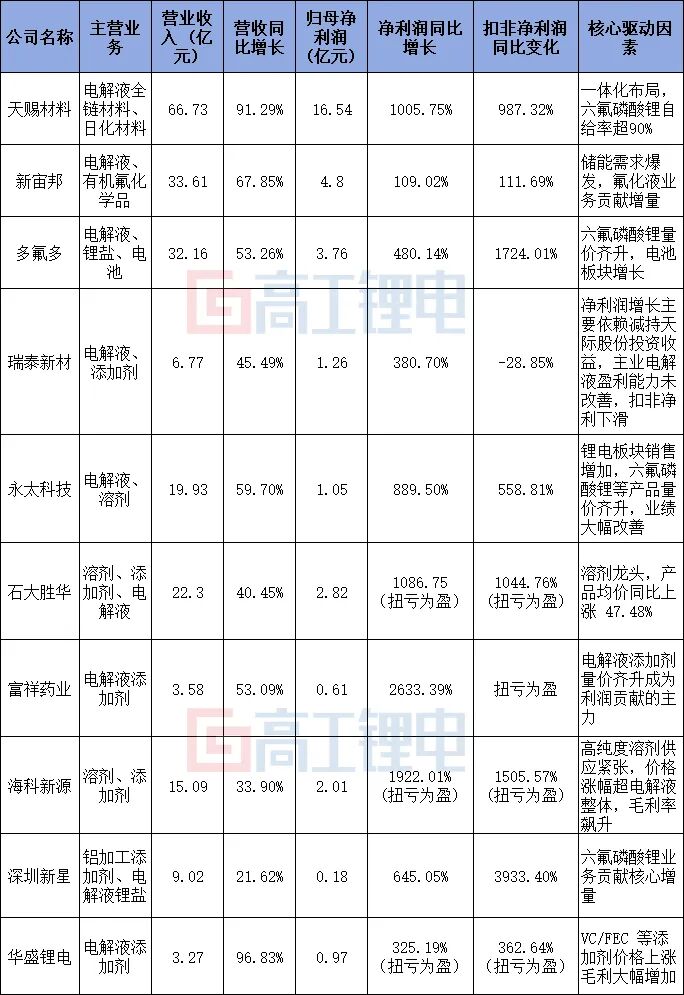
事实上的确决定企业盈利水平的,是产业链位置、一体化进度、居品结构和业务布局四大中枢成分。下图是主要电解液产业链上市公司一季度功绩情况汇总:
全产业链一体化企业:尽享行业红利
天赐材料的利润爆发是一体化护城河的极致体现。公司以 16.54 亿元的单季净利润,高出了 2025 年全年的 13.62 亿元,创下历史新高。其功绩爆发的中枢并非单纯的电解液加价,而是 "碳酸锂—六氟磷酸锂—电解液" 齐备产业链布局带来的老本上风。
天赐材料六氟磷酸锂自给率高达 90% 以上,产能约 11 万吨。当六氟磷酸锂价钱从 2025 年 7 月的 4.7 万元 / 吨暴涨至 2026 年一季度的 13 万元 / 吨时,公司不仅莫得受到老本高潮的冲击,反而享受了上游原材料加价的一齐红利。
关系机构研报揣度,电解液的单吨利润从 2025 年的不及 1000 元提高至 7000 元以上,其中六氟磷酸锂单吨利润高达3万元以上,成为孝顺利润的主体。此外,公司自产 VC、LiFSI 等添加剂也成为提高利润率的要道。
多氟多的功绩增长体现了六氟磷酸锂龙头的转型之路。行动众人六氟磷酸锂龙头之一,公司一季度归母净利润同比增长 480.14%,扣非净利润更是增长 1724.01%。
与天赐材料访佛,多氟多也受益于六氟磷酸锂价钱的大幅高潮。但与天赐材料不同的是,多氟多正在积极向电板制造步调蔓延。
据公司投资者纪要显现,本年电板出货筹谋为 30GWh,三年后盘算超 120GWh,未回电板板块将从副角变成公司的中枢业务。这种从卖原材料向造电板的价值链跃迁,将为多氟多掀开更大的成漫空间。
溶剂材料龙头:稀缺性价值突显
石大捷华彰显了溶剂龙头的稀缺性价值。公司净利润同比增长 1086.75%,增速以至高出了天赐材料。
行动众人最大的电解液溶剂供应商,石大捷华占据了众人碳酸酯溶剂40%以上的商场份额。一季度,公司锂离子电板关系材料平均售价同比高潮 47.48%,毛利率从旧年同期的5.6% 飙升至23.37%,提高了17.77个百分点。
与天赐材料不同,石大捷华的上风在于溶剂步调的技能壁垒和产能稀缺性。电解液溶剂分娩工艺复杂,环保条件高,新参加者难以在短期内变成灵验产能。跟着储能电板需求爆发,高纯度溶剂供应病笃,价钱涨幅高出了电解液举座涨幅,石大捷华行动龙头当然成为最大受益者。
跟石大捷华访佛,海科新源亦然一季度竣事扭亏为盈的溶剂头部企业,且是本轮加价周期的受益者。一季度公司净利润2.01亿元,同比增长1922.01%,竣事扭亏为盈。
2026年以来,高纯度溶剂供应病笃,价钱涨幅超电解液举座,从而带动毛利率飙升,这也成为海科新源扭亏为盈,利润同比暴增的要道。
电解液分娩企业:扩建新式锂盐,补都短板
新宙邦一季度净利润同比增长 109.02%,固然也竣事了翻倍增长,但增速低于边远电解液同业。
中枢原因在于新宙邦六氟磷酸锂自给率偏低,约为 30%,大部分需要外购。当六氟磷酸锂价钱大幅高潮时,新宙邦的老本压力大于六氟磷酸锂自给率高的企业,导致利润增速逾期于行业平均水平。
不外,新宙邦也有我方的上风。公司在储能电解液范围布局较早,一季度储能业务收入同比增长高出 150%,成为最大的增长引擎。同期,公司氟化液业务也保持了快速增长,孝顺了踏实的利润增量。
值得一提的是,新宙邦正在弥补自身的短板,4 月 28 日发布公告,拟投资 3.5 亿元成立年产 1 万吨 LiFSI 改扩建面貌,进一步完善产业链布局。
雷同以电解液为主体的瑞泰新材,一季度归母净利润同比增长 380.70%,看似弘扬可以,但扣非净利润却同比下降 28.85%。这评释公司主业电解液的盈利智力并莫得骨子性改善,净利润增长主要来自减持天空股份(维权)股票得到的投资收益。
这种依靠非通常性损益拉动功绩的模式,显豁不具备可连续性。若翌日投资收益减少,瑞泰新材的功绩增速能否保持存在疑问。
添加剂赛谈:跨界黑马与专科龙头都飞
富祥药业以 2633.39% 的净利润增速位居行业第一,成为一季度最大的黑马。行动一家原来以医药为主业的公司,富祥药业通过布局电解液添加剂 VC 和 FEC,顺利竣事了功绩的丽都回身。
一季度,公司电解液添加剂业务收入同比增长 327.56%,居品均价较 2025 年同期高潮 45% 以上,量价都升成为功绩增长的中枢驱能源。
不外比拟于其它头部企业,富祥药业的增速高更多是竖立在其前期基数小的前提之上,其一季度净利润为0.6亿元。
此外,专注于电解液添加剂的华盛锂电一季度顺利扭亏为盈,竣事归母净利润 0.97 亿元,同比增长325.19%。
行动国内最初的电解液添加剂企业,华盛锂电抓哟专注于 VC 和 FEC 居品的研发与分娩。一季度,VC、FEC 价钱大幅高潮,带动公司销售毛利大幅增多。
据其功绩评释会显现,现在公司 VC、FEC 产能诈欺率一直保持在较高水平,居品高度覆盖国内商场,同期出口日本、韩国、好意思国、欧洲等国度和地区。跟着储能电板需求的连续爆发,电解液添加剂的需求还将进一步增长,华盛锂电行动细分范围头部企业有望连续受益。
跨界入局与多元化企业:休戚各半
深圳新星是轻合金企业挖掘六氟磷酸锂红利的代表。一季度,公司归母净利润 0.18 亿元,同比增长 645.05%。公司原来主营铝晶粒细化剂,2025 年才端庄切入六氟磷酸锂范围。一季度,公司六氟磷酸锂居品利润大幅增多,成为净利润增长的独一中枢成分。
值得注重的是,深圳新星的营收增速仅为 21.62%,且净利润限制远低于其他电解液企业。
一方面,公司传统轻合金业务增长乏力;另一方面,公司切入电解液赛谈时候短,前期基数小,功绩增长全都依赖六氟磷酸锂业务的爆发。这种单一业务依赖的结构,也意味着公司翌日功绩的波动性会更大。
后市瞻望:景气度连续,龙头上风突显
从最新行业数据来看,二季度电解液行业景气度将连续提高。据 GGII 数据,2026 年第一季度中国锂电板总出货量为 525GWh,同比增长 67%,其中储能电板出货 215GWh,同比大增 139%,单季出货量已特出 2025 年下半年总数。
与之对应的是,2026Q1中国电解液出货65万吨,同比增长59%,环比仅微降2.4%。一般而言,一季度是全年的淡季,全年出货量约莫是Q1的4.5~5.5倍,显豁本年的淡季不淡,远超旧年同期。
价钱方面,六氟磷酸锂价钱已于4月28 日企稳回升,5 月 8 日报价 101000 元/吨,较4月底高潮约 1500 元/吨。
关联机构估量,5-6 月六氟磷酸锂散单价钱有望反弹至 12 万元/吨以上,电解液价钱也将同步高潮。
瞻望 2026 年全年,电解液行业供需样式将连续病笃,龙头上风有望进一步突显。
前几年锂电材料产能多余淘汰了一批逾期产能,企业扩产相对严慎,但跟着储能商场需求激增,导致部分步调供不应求,企业盈利连续回暖,业内边远以为锂电材料已开启新一轮高潮周期。
然则,周期品最大的风险即是周期本人。2026开年以来,六氟磷酸锂价钱有所回落,限制5月上旬跌至10万/吨隔邻,跌幅超35%,主要因中小厂复产增多供应。此轮着落是行业向供需均衡转念的流程,翌日1-2年新产能投产或进一步冲击价钱。
在这种布景下,一体化布局的龙头企业上风将进一步突显。天赐材料、多氟多、石大捷华等领有齐备产业链的企业,能在短时候内共享更多上游原材料加价的红利,同期凭借老本上风霸占更多商场份额,行业蚁合度将进一步提高。
跨界企业中,只须那些的确掌捏中枢技能、领有踏实产能的公司才能在强烈的商场竞争中生涯下来。富祥药业、深圳新星等聚焦添加剂、锂盐细分商场,因前期基数小增长迅猛而弘扬亮眼,但能否延续增长趋势还有待不雅察。而那些仅仅蹭热门、莫得实践业务撑持的公司,最终将被商场淘汰。
 往期推选
 海量资讯、精确解读,尽在新浪财经APP
Powered by 九游会(中国区)集团官方网站 @2013-2022 RSS地图 HTML地图